מהונג קונג חזרתי עם תובנה אחת: המהפכה הפיננסית האמיתית עדיין לא התחילה
ירון כהן חזר מ-Hong Kong FinTech Week 2026, כחלק ממשלחת שיזם משרד הכלכלה והתעשייה, עם תובנות על בינה מלאכותית והעתיד של ניהול הפיננסים האישיים.
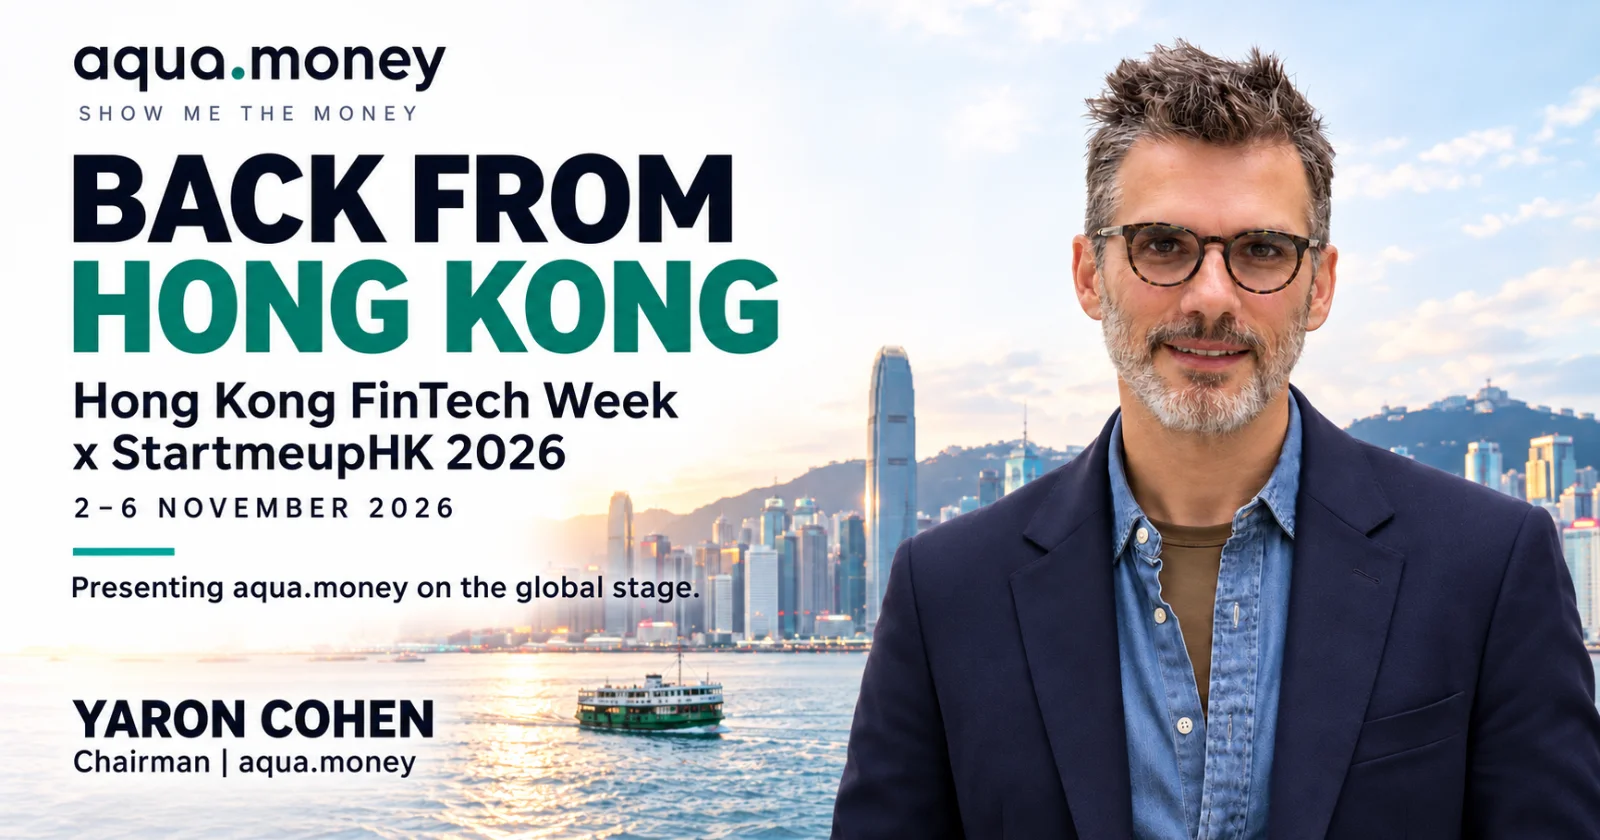
מהונג קונג חזרתי עם תובנה אחת: המהפכה הפיננסית האמיתית עדיין לא התחילה
ירון כהן | מייסד aqua.money
לאחרונה השתתפתי בכנס Hong Kong FinTech Week 2026, אחד המפגשים הבינלאומיים הבולטים של תעשיית הפינטק.
ההשתתפות שלנו בכנס הייתה חלק ממשלחת ישראלית שיזם משרד הכלכלה והתעשייה. הוזמנו לקחת חלק במשלחת ולהציג את הפעילות והחזון של aqua.money בפני הקהילה העסקית והפיננסית הבינלאומית בהונג קונג.
מבחינתנו זו הייתה הזדמנות להציג את החזון שאנחנו מקדמים, להכיר יזמים וחברות מרחבי העולם ולהיחשף מקרוב לכיוונים שאליהם מתפתחת התעשייה.
הגעתי לכנס כיזם, אבל גם כאיש מקצוע שמלווה את העולם הפיננסי כבר למעלה משני עשורים.
חזרתי ממנו עם תחושה ברורה: למרות ההתקדמות הטכנולוגית האדירה של השנים האחרונות, בכל הנוגע לשילוב של בינה מלאכותית בניהול הפיננסים האישיים, אנחנו עדיין נמצאים בתחילת הדרך.
אנחנו ב-Baby Steps. ולא משום שהטכנולוגיה אינה בשלה, אלא משום שהפער בין היכולות הטכנולוגיות לבין הערך שהלקוח מקבל בפועל עדיין גדול מאוד.
המהפכה אינה בעוד אפליקציה פיננסית
במשך שנים התעשייה הפיננסית השקיעה משאבים עצומים בדיגיטציה: פתיחת חשבונות מרחוק, אפליקציות בנקאיות, מערכות מסחר, פלטפורמות השקעה וכלים להשוואת מוצרים.
אבל דיגיטציה אינה בהכרח אופטימיזציה.
העובדה שללקוח יש גישה מהירה יותר למידע אינה אומרת שהוא יודע לקבל החלטות פיננסיות טובות יותר.
אדם יכול להחזיק חשבונות בנק, חסכונות פנסיוניים, השקעות, פוליסות ביטוח והתחייבויות אשראי, ועדיין לא להבין כיצד כל המרכיבים האלה משפיעים זה על זה.
הבעיה המרכזית אינה בהכרח מחסור במידע. היא היעדר היכולת להפוך מידע מפוזר לתמונה פיננסית אחת, וממנה להחלטות בעלות ערך כלכלי.
מבנקאות דיגיטלית לאינטליגנציה פיננסית
אחת התובנות שהתחזקו אצלי בהונג קונג היא שהשלב הבא בהתפתחות הפינטק לא יימדד רק ביכולת להנגיש שירותים, אלא ביכולת לחבר ביניהם.
בינה מלאכותית, בשילוב תשתיות מידע פיננסי, יכולה לאפשר מעבר הדרגתי ממערכות שממתינות להוראות הלקוח למערכות שמסוגלות לזהות צרכים, להצביע על חוסר יעילות ולהציע פעולות מותאמות אישית.
למשל, לא רק להציג ללקוח את יתרת החיסכון שלו, אלא לבחון אם מבנה החיסכון מתאים לצרכיו. לא רק להציג את ההתחייבויות שלו, אלא לזהות אפשרויות לשיפור תזרים המזומנים. ולא רק לרכז את תיק ההשקעות, אלא לבחון את החשיפה הכוללת לסיכונים, עלויות ומיסוי.
כמובן, המעבר הזה מחייב הרבה יותר מאלגוריתם מתקדם. הוא מחייב נתונים אמינים, אבטחת מידע, שקיפות, התאמה רגולטורית ומנגנוני בקרה שיבטיחו שהטכנולוגיה פועלת לטובת הלקוח.
AI אינו תחליף לאחריות מקצועית. הוא יכול להפוך אותה למדויקת, נגישה ואפקטיבית יותר.
ואיפה aqua.money נכנסת לתמונה?
כשיצאנו לדרך עם aqua.money, זיהינו בעיה שאני מכיר היטב מהשטח: המערכת הפיננסית בנויה סביב מוצרים וגופים מוסדיים, בעוד שהלקוח חי מציאות פיננסית אחת.
הבנק רואה את החשבון, חברת הביטוח רואה את הפוליסות, הגוף הפנסיוני מנהל את החיסכון, ובית ההשקעות מתמקד בתיק ההשקעות.
אבל מי רואה את התמונה הכוללת מנקודת המבט של הלקוח?
זו בדיוק השאלה שממנה צמח החזון שלנו.
אנחנו פועלים לפיתוח פלטפורמה שתאפשר ללקוח לקבל תמונה רחבה של מצבו הפיננסי, לזהות הזדמנויות לאופטימיזציה ולקבל תובנות והמלצות באמצעות בינה מלאכותית, בממשק פשוט ונגיש, לרבות WhatsApp.
המטרה אינה לייצר עוד שכבת מידע, אלא לצמצם את הפער בין המורכבות של העולם הפיננסי לבין היכולת של האדם לנהל אותו בצורה מושכלת.
האפשרות להציג את הפעילות שלנו בהונג קונג, כחלק מהמשלחת שיזם משרד הכלכלה והתעשייה, הייתה עבורנו הזדמנות חשובה לבחון את הרעיונות האלה גם מול הקהילה הבינלאומית, ולהסתכל על האתגרים שאנחנו מנסים לפתור בפרספקטיבה רחבה יותר.
ההזדמנות גדולה, אבל גם האחריות
הכנס בהונג קונג חידד עבורי נקודה נוספת: ככל שהטכנולוגיה הופכת חזקה יותר, כך גדלה החשיבות של האמון שהלקוח נותן בה.
בעולם שבו מערכות AI יוכלו להשפיע על החלטות הנוגעות לחיסכון, השקעות, אשראי ותכנון עתידי, לא יהיה מספיק להציע חוויית משתמש מרשימה.
החברות שיצליחו לאורך זמן יהיו אלה שיידעו לשלב חדשנות עם אחריות, שקיפות ויכולת להוכיח ערך כלכלי אמיתי.
זהו מבחינתי אחד האתגרים החשובים של הדור הבא של הפינטק.
אז מה באמת לקחתי מהונג קונג?
לא חזרתי עם המחשבה שכל מה שהכרנו עומד להיעלם מחר בבוקר. שינויים עמוקים במערכת הפיננסית אינם מתרחשים בן לילה.
חזרתי עם הבנה שהכיוון ברור, גם אם הדרך אליו עדיין ארוכה.
העולם נע בהדרגה מניהול של מוצרים פיננסיים לניהול הוליסטי של מצבו הכלכלי של האדם. ממידע סטטי לתובנות דינמיות. מתגובה לבעיות לזיהוי מוקדם של הזדמנויות וסיכונים.
אני שמח על ההזדמנות שניתנה לנו, בהזמנת משרד הכלכלה והתעשייה, להשתתף במשלחת הישראלית ולהציג את aqua.money בזירה הבינלאומית. מעבר לחשיפה ולמפגשים המקצועיים, זו הייתה הזדמנות לעצור לרגע, לבחון את הדרך שאנחנו עושים ולחזור עם רעיונות ותובנות להמשך.
אני מאמין שהשאלה החשובה של השנים הקרובות לא תהיה כמה בינה מלאכותית שילבנו במוצרים פיננסיים, אלא כמה ערך אמיתי הצלחנו לייצר באמצעותה עבור האדם הפרטי.
שם, בעיניי, תימדד המהפכה.
ושם אנחנו רוצים להיות.
aqua.money | SHOW ME THE MONEY
המידע במאמר הוא מידע כללי בלבד, ואינו מהווה ייעוץ או שיווק פנסיוני, ייעוץ השקעות או תחליף לייעוץ המותאם לנתונים ולצרכים של כל אדם.